
K2 är borta för fastighetsbolagen. Så påverkar K3 bokslutet för 2026
Från räkenskapsåret 2026 får de flesta fastighetsbolag inte längre upprätta årsredovisning enligt K2. Byggnader ska delas in i komponenter och uppskjuten skatt ska redovisas. Här går vi igenom vad som förändras, vad det innebär i praktiken och hur Acount har förberett sig.
Vad har hänt?
Bokföringsnämnden (BFN) har ändrat reglerna för vilka företag som får använda K2. För räkenskapsår som inleds efter den 31 december 2025 ska ett fastighetsbolag byta till K3 om bolaget har byggnader som genererar minst 75 procent av nettoomsättningen, till exempel vid uthyrning av bostäder eller lokaler. Samma sak gäller om bolaget har en väsentlig uppskjuten skatteskuld.
De allra minsta bolagen är undantagna genom den så kallade lättnadsregeln. Den gäller bolag som under vart och ett av de två senaste räkenskapsåren har uppfyllt högst ett av följande villkor: fler än tre anställda i genomsnitt, en balansomslutning över 1,5 miljoner kronor eller en nettoomsättning över 3 miljoner kronor. De flesta fastighetsbolag med en eller flera hyresfastigheter hamnar därför i K3. För bostadsrättsföreningar gäller K3 oavsett storlek.
För bolag med kalenderår innebär det att bokslutet för 2026 blir det första som upprättas enligt K3.
Tre förändringar som påverkar mest
1. Byggnaden delas in i komponenter
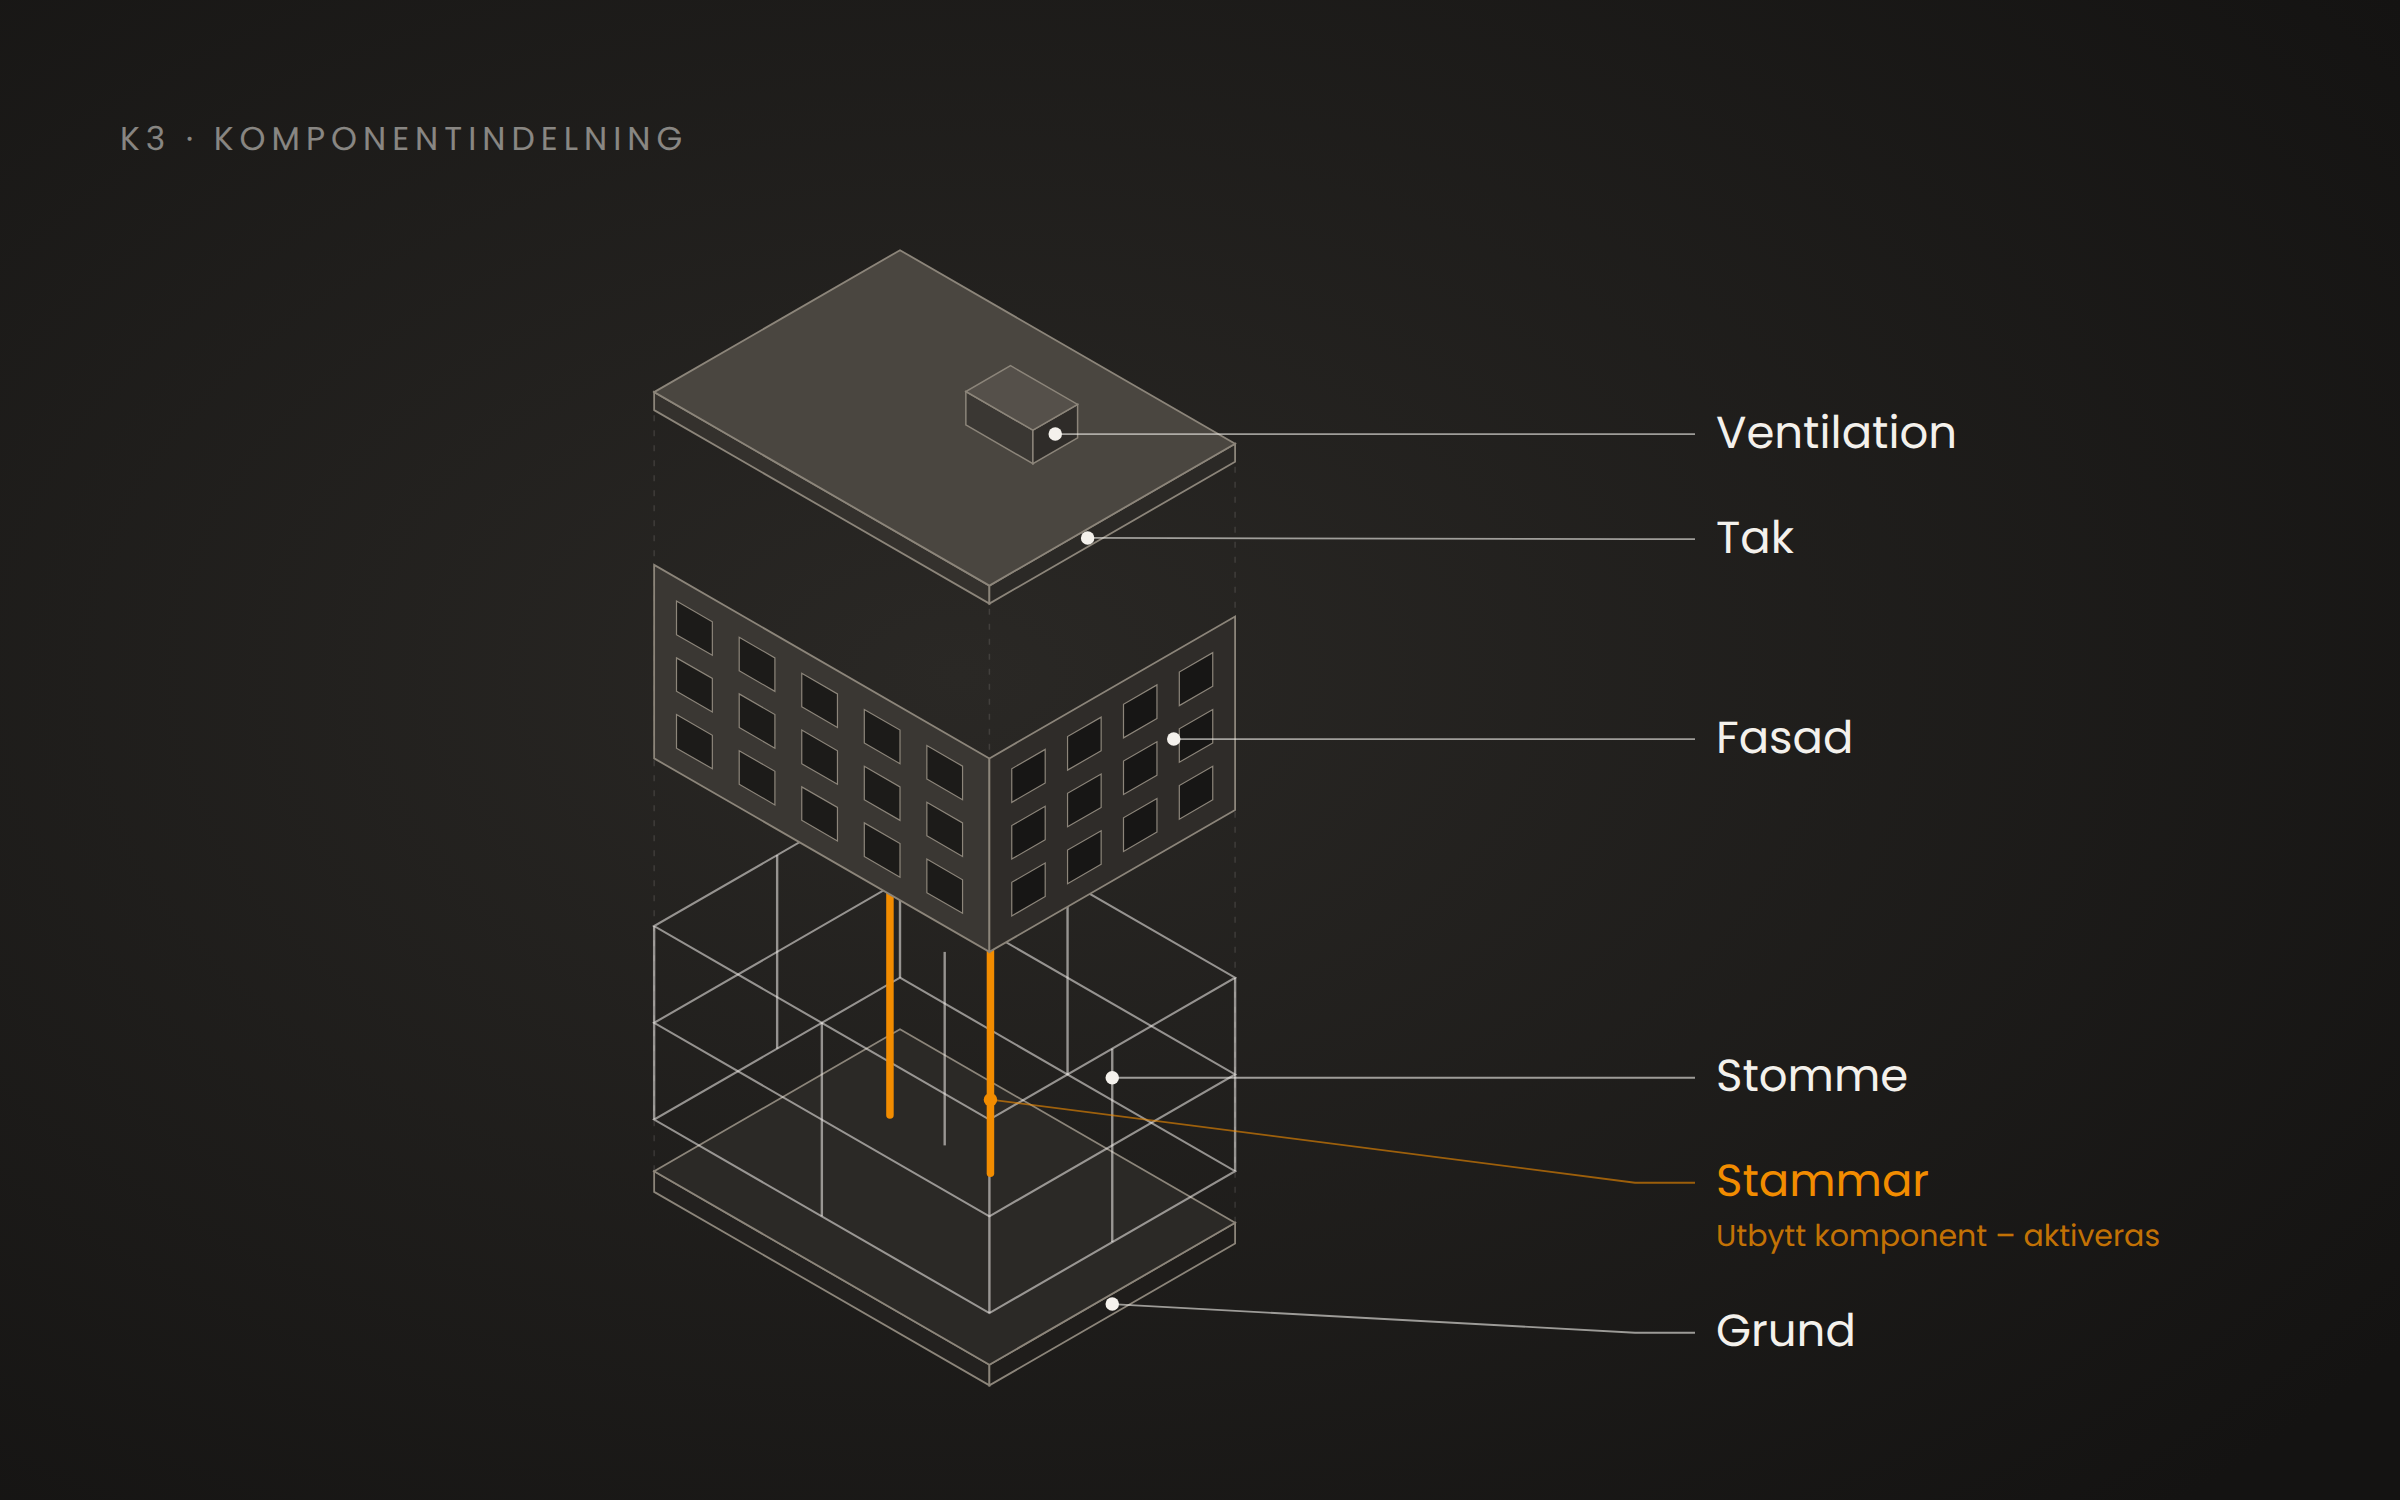
Enligt K2 skrivs en byggnad normalt av som en enda enhet. Enligt K3 ska byggnaden delas upp i betydande komponenter, till exempel stomme, stammar, fasad, tak och ventilation, som skrivs av var för sig över sina egna nyttjandeperioder.
Vid övergången fördelas byggnadens redovisade värde på komponenterna. Det gäller både anskaffningsvärdet och tidigare avskrivningar. Bedömningen av vilka komponenter som finns och hur länge de håller måste göras utifrån varje byggnads skick. En underhållsplan är ett bra underlag om den finns.
2. Underhåll kan bli investering
När en komponent byts ut, som ett nytt tak eller nya stammar, ska utgiften enligt K3 aktiveras som tillgång i stället för att kostnadsföras direkt. Det kvarvarande värdet på den gamla komponenten tas samtidigt bort från balansräkningen.
Det påverkar resultatet. Stora underhållsår blir inte längre en stor kostnad i resultaträkningen, utan utgiften fördelas över komponentens livslängd. Samtidigt kan en utrangering av en gammal komponent ge en engångskostnad.
3. Uppskjuten skatt ska redovisas
Uppskjuten skatt uppstår när fastighetens bokförda värde skiljer sig från dess skattemässiga värde. Det sker nästan alltid i ett fastighetsbolag. Skattemässiga avskrivningar är ofta snabbare än de bokföringsmässiga, vissa underhållsutgifter dras av direkt i deklarationen men aktiveras i bokföringen, och fastigheten kan ha skrivits upp.
Exempel: En fastighet har ett bokfört värde på 10,5 miljoner kronor och ett skattemässigt värde på 9,5 miljoner kronor. Skillnaden på 1 miljon kronor ger en uppskjuten skatteskuld på 206 000 kronor vid 20,6 procents bolagsskatt. Skulden redovisas i balansräkningen och minskar det egna kapitalet.
För många bolag är det här den största förändringen. Eget kapital och soliditet ser annorlunda ut, vilket kan påverka dialogen med bank och långivare.
Vad behöver göras?
Upprätta en ingångsbalansräkning. För mindre bolag som inte räknar om jämförelsetalen gäller den per den 1 januari 2026. Arbetet får göras under året, men det måste vara klart till bokslutet.
Komponentindela varje byggnad och bestäm nyttjandeperioder.
Uppdatera anläggningsregistret så att det hanterar komponenter, utbyten och utrangeringar.
Kartlägg skattemässiga värden och beräkna uppskjuten skatt.
Förbered dialogen med banken om nyckeltal som påverkas.
Så har Acount förberett sig
Vi har byggt ett eget anläggningsregister anpassat för fastighetsbolag enligt K3. Det innebär att vi kan:
Komponentindela varje byggnad med egen nyttjandeperiod och avskrivningsplan per komponent.
Fördela det ingående värdet på komponenterna vid övergången till K3.
Hantera utbyten och utrangeringar när en komponent ersätts, så att gamla värden tas bort och nya aktiveras korrekt.
Följa det skattemässiga värdet parallellt och löpande beräkna temporära skillnader och uppskjuten skatt.
Ta fram underlag till not- och revisionsunderlag direkt ur registret.
Övergången blir därmed inte ett engångsprojekt i ett kalkylblad, utan en del av den löpande redovisningen, med samma kvalitet varje månad.
Vill du veta hur ditt bolag påverkas?
Vi går igenom din fastighet, tar fram en komponentindelning och visar effekten på resultat, eget kapital och uppskjuten skatt, innan bokslutet.